Dégâts de toiture : les démarches assurance pas à pas
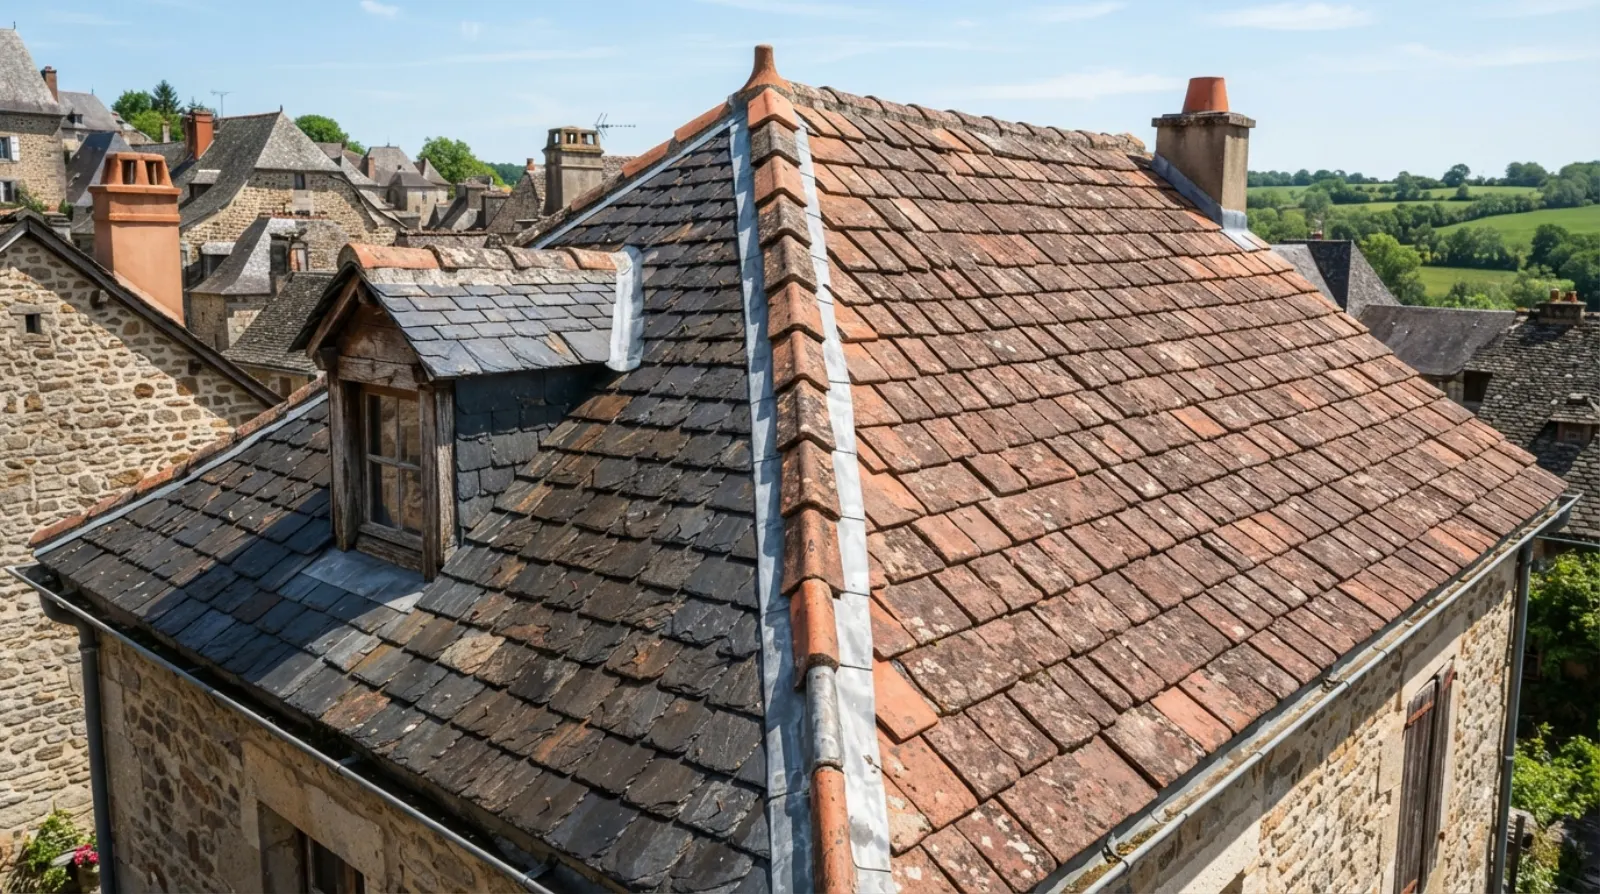
Un coup de vent violent, une grêle soudaine, quelques tuiles emportées dans la nuit : les sinistres de toiture arrivent rarement au bon moment, et la première réaction est souvent la panique. Pourtant, la façon dont vous gérez les premières heures après un dégât conditionne en grande partie votre indemnisation. Voilà ce qu'il faut faire, étape par étape, pour ne rien rater.
Réagir vite : les premières heures comptent
Avant même d'appeler votre assurance, sécurisez les lieux. Si des tuiles manquent ou si une partie de la charpente est exposée, chaque heure qui passe aggrave les dégâts à l'intérieur. Un bâchage conservatoire (une bâche posée temporairement sur la zone endommagée) évite que l'eau ne s'infiltre dans la structure ou dans les pièces en dessous.
Ce bâchage n'est pas une réparation définitive. C'est une mesure d'urgence qui limite le préjudice, et votre assurance en tient compte. Gardez la facture ou demandez un bon d'intervention écrit : cette dépense entre généralement dans le périmètre du sinistre toiture si vous pouvez la justifier.
Prenez des photos dès que la situation est sûre. Beaucoup, sous plusieurs angles, en extérieur comme en intérieur si des infiltrations ont commencé. Ces images sont la base de votre dossier : elles prouvent l'état du toit au moment du sinistre, avant toute intervention. Une fois les réparations faites, il sera trop tard pour documenter ce qu'il y avait avant.
Déclarer le sinistre dans les délais légaux
Le délai légal pour déclarer un dégât auprès de votre assureur est de cinq jours ouvrés à compter du moment où vous en avez connaissance. Pour les catastrophes naturelles reconnues par arrêté ministériel, ce délai est porté à dix jours. Dépasser ces délais peut entraîner une réduction (voire un refus) de votre indemnisation assurance toiture.
La déclaration peut se faire par téléphone, en agence ou via l'espace en ligne de votre assureur, selon votre contrat. Quel que soit le canal, confirmez toujours par écrit : un email ou une lettre recommandée laisse une trace que votre conseiller téléphonique n'oubliera pas d'égarer.
Dans votre déclaration, mentionnez :
- la date et les circonstances du sinistre (tempête, grêle, chute d'arbre, gel)
- la nature des dégâts visibles (tuiles manquantes, gouttière arrachée, infiltration)
- les mesures conservatoires déjà prises
- les coordonnées des éventuels témoins ou voisins concernés
Conservez le numéro de sinistre que l'assureur vous communique : il servira de référence à chaque échange.
Le rôle concret du couvreur dans votre dossier
Beaucoup de propriétaires pensent que le couvreur n'intervient qu'une fois le dossier bouclé. C'est une erreur. Un professionnel expérimenté joue un rôle utile bien avant la phase de travaux, notamment au moment où l'expertise est engagée.
L'expertise d'assurance
Une fois votre déclaration enregistrée, l'assureur mandatera souvent un expert pour évaluer les dégâts. Cet expert n'est pas là pour vous défavoriser, mais il travaille pour la compagnie. Avoir un couvreur à vos côtés lors de la visite (ou disposer d'un rapport technique préalable établi par lui) change parfois la donne. Il peut pointer des dégâts moins visibles : un déplacement de faîtage, des liteaux fragilisés, des solins décollés en zinguerie qui ne se voient pas à l'œil nu depuis la rue.
À Fontenay-sous-Bois, par exemple, certains pavillons construits dans les années 1960-1970 présentent des toits à forte pente avec des noues en zinc vieillissantes. Un sinistre même modeste peut révéler une fragilité structurelle plus ancienne que l'expert seul ne signalera pas forcément dans son rapport.
Le devis de réparation : pièce maîtresse du dossier
L'assureur base son offre d'indemnisation sur le coût estimé des réparations. Il est donc essentiel que le devis fourni soit précis, détaillé et établi par un professionnel qui connaît les matériaux concernés. Un devis trop vague ou sous-évalué vous pénalisera directement.
Le devis doit décrire la nature des travaux, les matériaux (type de tuile, qualité du zinc, produit d'étanchéité pour une terrasse), et distinguer ce qui relève du sinistre de ce qui constituerait une amélioration non couverte. Cette distinction est souvent source de désaccord avec l'assureur : un couvreur habitué aux dossiers d'indemnisation sait la présenter clairement.
Ce que l'assurance couvre : et ce qu'elle ne couvre pas
Votre contrat multirisques habitation couvre en général les dégâts causés par des événements soudains et imprévisibles : tempête, grêle, neige, chute d'un arbre ou d'un objet. La couverture s'applique aussi bien aux toits en tuile qu'aux toitures-terrasses, aux chéneaux et aux descentes de zinguerie.
Ce qui n'est pas couvert, c'est le vieillissement normal. Si votre toiture n'a pas été entretenue depuis vingt ans et que les tuiles se décollent d'elles-mêmes, l'assureur peut invoquer le défaut d'entretien pour réduire ou refuser l'indemnisation. Cette clause est régulièrement utilisée, et elle est difficile à contester sans document prouvant que vous avez fait vérifier la toiture dans les années précédentes.
C'est une raison de plus pour ne pas négliger les visites d'entretien préventif, surtout dans une région aussi exposée aux variations climatiques que le nord de l'Île-de-France. À Romainville, comme dans toute la Seine-Saint-Denis, les automnes pluvieux et les hivers avec cycles gel-dégel répétés fragilisent progressivement les joints de faîtage et les solins : un entretien régulier permet d'en garder une trace utile si un sinistre survient.
Indemnisation : comment ça se passe en pratique
Une fois l'expertise réalisée et le devis validé, l'assureur vous adresse une proposition d'indemnisation. Lisez-la attentivement avant de signer. Si le montant proposé ne couvre pas les travaux nécessaires (parce que l'expert a sous-estimé certains postes ou parce qu'une partie des dégâts a été écartée) vous avez le droit de contester.
La contestation passe d'abord par un courrier motivé à votre assureur, en demandant une contre-expertise. Si le désaccord persiste, vous pouvez solliciter un expert d'assuré indépendant (à votre charge, mais souvent rentable si les montants en jeu sont significatifs) ou saisir le médiateur de votre compagnie.
À Vincennes, comme ailleurs dans les communes limitrophes de Paris, certains bâtiments anciens (immeubles haussmanniens, toits mansardés en zinc) présentent des configurations complexes qui compliquent l'évaluation. L'expert mandaté par l'assureur n'est pas toujours spécialiste de ces typologies. Un couvreur qui connaît ces toitures peut rédiger un rapport contradictoire recevable.
Ne commencez pas les travaux avant d'avoir l'accord écrit de l'assureur, sauf pour les mesures d'urgence déjà évoquées. Des réparations entreprises sans feu vert peuvent être requalifiées et exclues de l'indemnisation.
Faire appel à un couvreur pour accompagner votre dossier
Maison Albert Couverture intervient sur Montreuil et dans toute la Seine-Saint-Denis pour les réparations et l'entretien de toiture, la zinguerie, l'étanchéité des toitures-terrasses et la couverture en tuile ou en zinc. Si vous venez de subir un sinistre, nous pouvons établir un devis détaillé adapté aux exigences de votre assureur, vous assister lors de la visite d'expertise, et réaliser le bâchage d'urgence si la situation le demande.
Contactez-nous pour un devis gratuit et sans engagement : mieux vaut partir d'une évaluation précise que de découvrir après coup que le montant validé par l'assurance ne suffit pas à financer les travaux réels.
Un projet à Montreuil ?
Maison Albert Couverture vous accompagne. Devis gratuit et sans engagement.
